×


حجم فایل : 128.0 KB
نوع فایل : پاور پوینت
تعداد اسلاید ها : 37
بنام خدا 1 2 حسابداري ترکيب واحدهاي تجاري
استاندارد شماره 19 انگيزه هاي ترکيب
کاهش هزينه ها به ويژه هزينه هاي ثابت
افزايش توان رقابت در بازارهاي بين المللي
افزايش کارايي
عوامل قانوني و سياسي و ... دامنه کاربرد
حسابداري ترکيب و احدهاي تجاري به استثناي:
ترکيب واحدهاي تجاري تحت کنترل مشترک.
مشارکتهاي خاص.
اين استاندارد به استثناي موارد مربوط به خريد خالص داراييها، به صورتهاي مالي جداگانه واحدتجاري اصلي مربوط نمي شود.
ترکيب واحدهاي تجاري عبارت است از اجتماع واحدهاي تجاري جداگانه در قالب يک شخصيت اقتصادي که بر اثر اتحاد يک واحد با واحد ديگر يا کسب کنترل خالص داراييها و عمليات واحد ديگر، پديد مي آيد. 3/14 4 شیوه های انجام ترکیب تجاری خريد حقوق مالكانه (سهام يا سهمالشركه)، يا
کل يا بخشي از خالص داراييهاي يك واحد تجاري توسط واحد ديگر.
در حالت دوم رابطه اصلی و فرعی بوجود نمی آید. 5 فعاليت تجاري مجموعهاي يکپارچه از فعاليتها و داراييهايي است که براي دستيابي به اهداف زير اداره ميشوند:
الف . کسب بازدهي براي سرمايهگذاران، يا
ب . کسب منافع اقتصادي از طريق کاهش هزينهها يا ساير راهها بصورت مستقيم و بهتناسب براي شرکاي آن. 6 تحصیل داراییها یا خالص داراییها زمانی که واحد تجاری، گروهی از داراییها یا خالص داراییهایی را تحصیل نماید که یک فعالیت تجاری را تشکیل نمیدهند، بهای تمام شده آن باید بین داراییها و بدهیهای جداگانه قابل تشخیص در گروه، برمبنای ارزشهای منصفانه آنها در تاریخ تحصیل، تسهیم شود. 7 تركيب تجاري ممكن است متضمن: ايجاد يك واحد جديد براي كنترل واحدهاي تركيبشونده (تحصیل)،
انتقال خالص داراييهاي يك يا چند واحد تركيبشونده به واحد تجاري ديگر (ادغام)، يا
انحلال يك يا چند واحد تركيبشونده باشد (تلفیق). 8 تاريخ تحصيل تاريخي است كه در آن، كنترل خالص داراييها و عمليات واحد تحصيلشده به طور مؤثر به واحد تحصيلكننده انتقال مييابد. 9 تركيب تجاري تجميع واحدها يا فعاليتهاي تجاري جداگانه در قالب يک شخصيت اقتصادي است که بر اثر کسب کنترل خالص داراييها و عمليات واحد ديگر پديد ميآيد. 10 سهم اقليت آن بخش از سود و زيان و خالص داراييهاي يك واحد تجاري فرعي، با در نظر گرفتن تعديلات تلفيقي، كه قابل انتساب به سهامي است كه به طور مستقيم يا غيرمستقيم از طريق واحدهاي تجاري فرعي ديگر، به واحد تجاري اصلي تعلق ندارد . 11 واحد تجاري اصلي يك واحد تجاري كه داراي يك يا چند واحد تجاري فرعي است. واحد تجاري فرعي يك واحد تجاري كه تحت كنترل واحد تجاري ديگري (واحد تجاري اصلي) است . 12 طبقه بندي ترکيب بر اساس
ماهيت معامله روش خريد تحصيل اتحاد منافع روش تجميع منافع حسابداري ترکيب دستيابي به کنترل<...
 دانلود تاریخ روانشناسی نوین
 دانلود پاورپوینت خود امدادی و دگرامدادی
 دانلود پاورپوینت قرارداد اجاره زمانی کشتی
 دانلود پاورپوینت طراحی خودکار مدارهای دیجیتال
 دانلود پاورپوینت آزادی بندگی و هدف زندگی
 دانلود پاورپوینت پروتکل های تشریفات ،جشن ها و مراسم در رویداد های ورزشی
 دانلود پاورپوینت شیمی آلی پیشرفته
 دانلود پاورپوینت حاکمیت شرکتی
 دانلود پاورپوینت اصول مدیریت و تئوري سازمان
 دانلود پاورپوینت شیمی معدنی 1
 دانلود پاورپوینت اصول تهیه و برنامه ریزی انواع رژیمهای غذایی بیمارستانی
 دانلود پاورپوینت نظریه مجموعه های فازی و كاربردهاي آن در مهندسي صنايع
 دانلود پاورپوینت نقایص ایمنی مادرزادی و اکتسابی
 دانلود پاورپوینت کشت خون
 تفسیر NST و نوار قلب جنین
 دانلود پاورپوینت کاربرد داده کاوی در تشخیص و درمان بیماری های قلبی و دیابت
 متد لاغری جدید بدون گرسنگی
 دانلود پاورپوینت ایمنی و حفاظت اشعه-منابع تابش اشعه
 دانلود پاورپوینت هموفیلوس، بوردتلا و بورسلا
 دانلود پاورپوینت فیزیولوژی دستگاه تعادل (گوش)
 دانلود پاورپوینت تولرانس ایمنی و خود ایمنی
 مقاله 100 صفحه ای با فرمت PDF در مورد بخش مراقبت های ویژه (ICU)
 دانلود پاورپوینت سودوموناس
 دانلود پاورپوینت کاربرد روانشناسی در دندانپزشکی کودکان
 دانلود پاورپوینت ارائه یک رویکرد استوار برای بهینه سازی شبکه های صف
 آموزش عملکرد دستگاه ونتیلاتور و نحوه کار با آن
 افزایش قد 6 تا 12 سانت 70 درصد تضمینی
 مجموعه 16 فایل مربوط به فیزیولوژی عمومی تئوری و عملی آزمایشگاهی بصورت یکجا
 فایل پی دی اف آموزش تک یاخته های دستگاه گوارش
 فایل آموزشی داروهای قلبی و عروقی شامل: داروهای موثر بر پرفشاری (ضد هایپرتنشن) داروهای ضد آنژین داروهای موثر بر نارسایی قلبی (CHF) داروهای ضد آریتمی
 دانلود پاورپوینت تضمین کیفیت و کنترل عفونت در رادیولوژی
 دانلود پاورپوینت مهاجرت لکوسیت ها به بافت ها (۲)
 دانلود پاورپوینت ایمنی در برابر تومورها
 دانلود پاورپوینت ساختمان مینای دندان
 مجموعه 30 تصویر میکروسکوپی از انگلهای موجود در درس انگل شناسی
 دانلود پاورپوینت آسکاریس، ژیاردیا، کرمک و بیماری اسهال
 دانلود پاورپوینت انگلیسی Chlamydia به همراه ترجمه فارسی
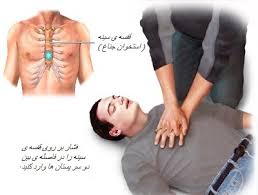 جزوه احیای قلبی و ریوی بزرگسالان بر اساس گایدلاین های 2015
 دانلود پاورپوینت ازدیاد حساسیت و خودایمنی
 دانلود پاورپوینت داروهای بی حسی سطحی
 دانلود پاورپوینت جداسازی سرم و پلاسما و سلول های تک هسته ای از خون محیطی و تهیه رقت های پیاپی

لطفا برای ارتباط با پشتیبانی از قسمت تماس با ما و ایمیل استفاده نمایید